住宅ローンの金利交渉とは、金融機関に対して適用金利を決める「優遇幅」の見直しを相談することです。 返済中でも金利交渉は可能ですが、成功するかどうかは返済実績や年収、金融機関との取引状況、他行の借り換え審査結果などによって異なります。 また、「返済○年目から」といった一律の基準はなく、金利改定時や収入が増えたとき、他行の審査に通過したときなども交渉を検討するタイミングです。 本記事では、住宅ローンの金利交渉が成功しやすい条件やタイミング、具体的な進め方とコツを解説します。 さらに、リノデュースの独自調査による金利交渉の成功率や引き下げ幅、金利差による総返済額の違い、交渉に失敗した場合の対処法まで紹介します。
この記事でわかること
住宅ローンの金利交渉が成功しやすい条件
金利交渉に適したタイミング
具体的な金利交渉の進め方と成功させるコツ
独自調査による金利の引き下げ幅や交渉結果
交渉に失敗した場合の借り換えなどの対処法
リノデュースなら
物件の購入とリノベーションを
- 今なら中古購入+リノベで仲介手数料0円!
- 定額プランの導入により適正価格をご提供!
- 20年以上の実績と最大10年の保証で安心!

- 今なら中古購入+リノベで仲介手数料0円!
- 定額プランの導入により適正価格をご提供!
- 20年以上の実績と最大10年の保証で安心!


住宅ローンの金利交渉とは
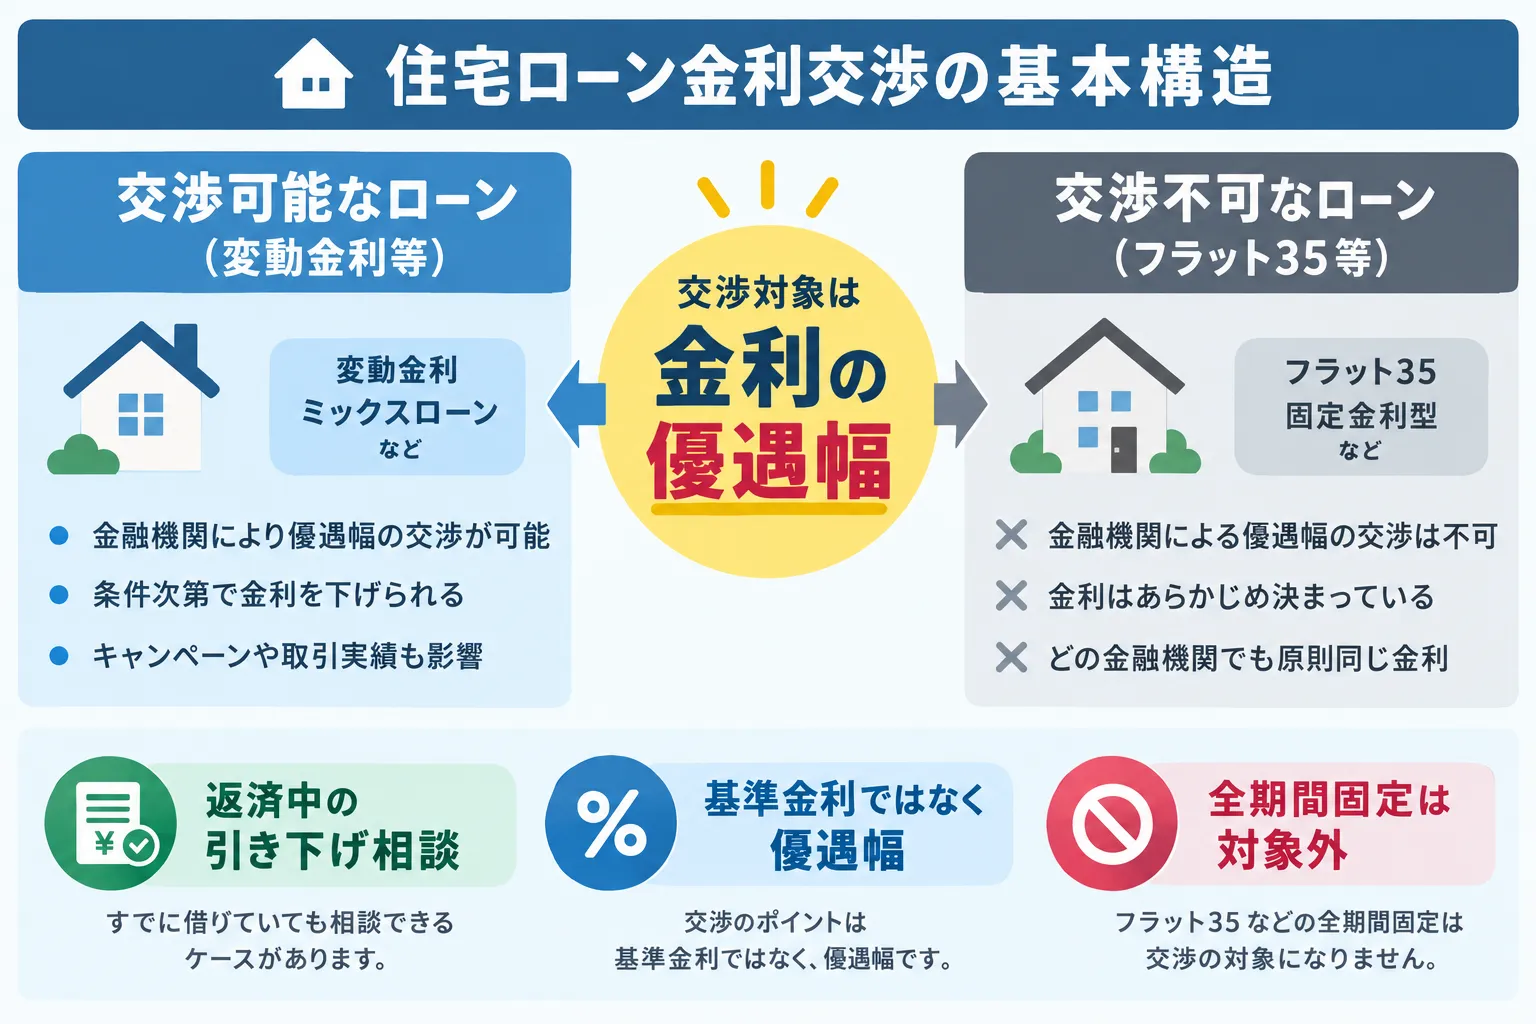
住宅ローンの金利交渉とは、返済中や新規借入時に、金融機関へ適用金利の引き下げを相談することです。
- 返済中でも金融機関に金利優遇幅の引き下げを相談できる
- 交渉対象は優遇幅であり基準金利ではない
- フラット35など全期間固定型の住宅ローンは金利交渉できない
ただし、すべての住宅ローンで交渉できるわけではなく、商品によって仕組みや対象が異なります。
ここでは、金利交渉の基本的な仕組みや交渉できる住宅ローンについて解説します。
返済中でも金融機関に金利優遇幅の引き下げを相談できる
近年、住宅ローンの借り換えを検討する人が増え、銀行も顧客の流出を防ぐため、金利引き下げの交渉に応じるケースが増えています。
例えば、三井住友信託銀行では、特定の条件を満たすことで金利優遇が受けられるプランを用意しています。同行の「住宅ローン 家計応援プラン」では、投資信託の自動購入プランや専用の定期預金、指定クレジットカードなどのプランへの申し込みを条件に、住宅ローンの金利を年0.03%引き下げることが可能です。※1
借入れを具体的に検討するときは、中古物件の住宅ローンと審査の注意点で、収入だけでなく物件条件や必要書類も確認しておきましょう。
さらに、出産や子どもの成長に合わせて、1年間金利を年0.1%優遇する「ジュニさぽ」※2といった子育て支援サービスも提供しています。このように、銀行は顧客を維持するためにさまざまな優遇策を用意しており、金利交渉や相談に応じる余地は十分にあります。
出典:三井住友信託銀行
※2026年10月現在
交渉対象は優遇幅であり基準金利ではない
住宅ローンの金利交渉では、金融機関が設定する基準金利そのものではなく、基準金利から差し引く「優遇幅」が実質的なポイントになります。
一般に適用金利は「基準金利-優遇幅」で決まり、優遇幅は申込内容や審査結果、取引条件などによって異なります。
基準金利は市場金利や金融機関の資金調達コストなどを踏まえて設定されるため、個別の借り手が変更する性質のものではありません。
フラット35など全期間固定型の住宅ローンは金利交渉できない
多くの金融機関では金利引き下げの交渉が可能ですが、【フラット35】は例外です。
【フラット35】は住宅金融支援機構が提供する、最長35年の全期間固定金利型住宅ローンです。このローンは、借入時に返済完了までの金利が確定するため、融資条件を個別に変更できません。そのため、返済中に金利そのものを引き下げる交渉はできません。
ただし、返済が困難な場合は、金利の引き下げではなく、「返済期間の延長」や「一定期間の返済額減額」といった返済方法の変更について相談できる場合があります。
出典:フラット35
※2026年10月現在
銀行別の公表事例と金利優遇の条件
地方銀行や大手銀行など一部の金融機関では、金利の引き下げ事例やWEB申込限定プランなどの優遇条件を公表しています。
具体的な公表事例と注意点は以下の通りです。
| 金融機関 | 公表されている内容 | 注意点 |
| 常陽銀行 | 金利引き下げのご提案」ページで、引き下げ幅は勤め先・物件のエリア・資産状況などの組み合わせで決まると説明。返済期間や自己資金の見直しで、最初の提示より0.2%引き下げられた利用者の声を掲載。 | 新規借入と他行からの借り換えが対象で、既存の契約条件が自動で変わるものではありません。 |
| 三井住友銀行 | WEB申込専用住宅ローンの引き下げ幅を公表(変動金利型・固定金利特約型で年1.75%から最大2.0%の引き下げ)。引き下げ幅は申込内容や審査結果で決まります。 | 対象商品や審査基準、条件変更時の手数料などを事前に確認する必要があります。 |
出典:
※2026年10月20日確認
住宅ローンの金利交渉が成功しやすい5つの条件
住宅ローンの金利交渉では、返済能力や信用力に加えて、金融機関との取引状況なども判断材料となります。
特に、預金残高や年収の増加、良好な返済実績などを客観的に示せれば、交渉を進めやすくなります。
ここでは、金利交渉が成功しやすい5つの条件を解説します。
- 借入銀行にまとまった預金残高がある
- 借入当時より年収が上がっている
- 過去に返済遅延や滞納の履歴がない
- 給与振込や公共料金の引落口座にしている
- 他行で借り換えの承認が得られている
借入銀行にまとまった預金残高がある
融資を受けているメインバンクに多額の預金を預けている人は、金利が有利になる事があります。
銀行などは、預金残高が多い顧客に対して返済能力が高いと見られ、信用が上がります。
通帳の写しや残高証明書を準備しておくと交渉時にすぐ提示できるため、準備しておきましょう。
借入当時より年収が上がっている
借り入れ当時より収入が上がっているなら、交渉がうまくいく確率が上がります。
昇進や転職で収入が安定したなどの変化があれば交渉材料になります。
年収アップは住宅ローンに対する返済能力の高さと比例する要件の一つです。
さらに融資を受けている銀行で、公共料金の支払いや給料の受け取りをしている人も交渉がしやすいです。
過去に返済遅延や滞納の履歴がない
住宅ローンの金利交渉では、これまで遅延や滞納なく返済してきた実績が重要です。
ローンの返済状況には延滞などの情報も含まれるため、遅延があると交渉で不利になる可能性があります。
返済日に遅れないよう、引落口座には余裕を持って資金を用意しておきましょう。
給与振込や公共料金の引落口座にしている
借入先の銀行を給与振込口座に指定したり、公共料金やクレジットカードの引き落としを集約したりしていることも、金利交渉の材料になります。
実際に、三井住友信託銀行の「家計応援プラン」のように、取引内容に応じて金利を優遇する金融機関があります。
日常的な取引をまとめている場合は、その実績を交渉時に伝えましょう。
他行で借り換えの承認が得られている
他行の借り換え仮審査に通過していると、現在の金融機関との金利交渉を有利に進めやすくなります。
リノデュース独自調査(2025年・200名対象)では、仮審査の承認を提示した人の金利引き下げ成功率は、提示しなかった人の約1.8倍でした。
他行の金利や手数料などの条件を具体的な比較材料として提示すると効果的です。
住宅ローンの金利交渉に適したタイミング
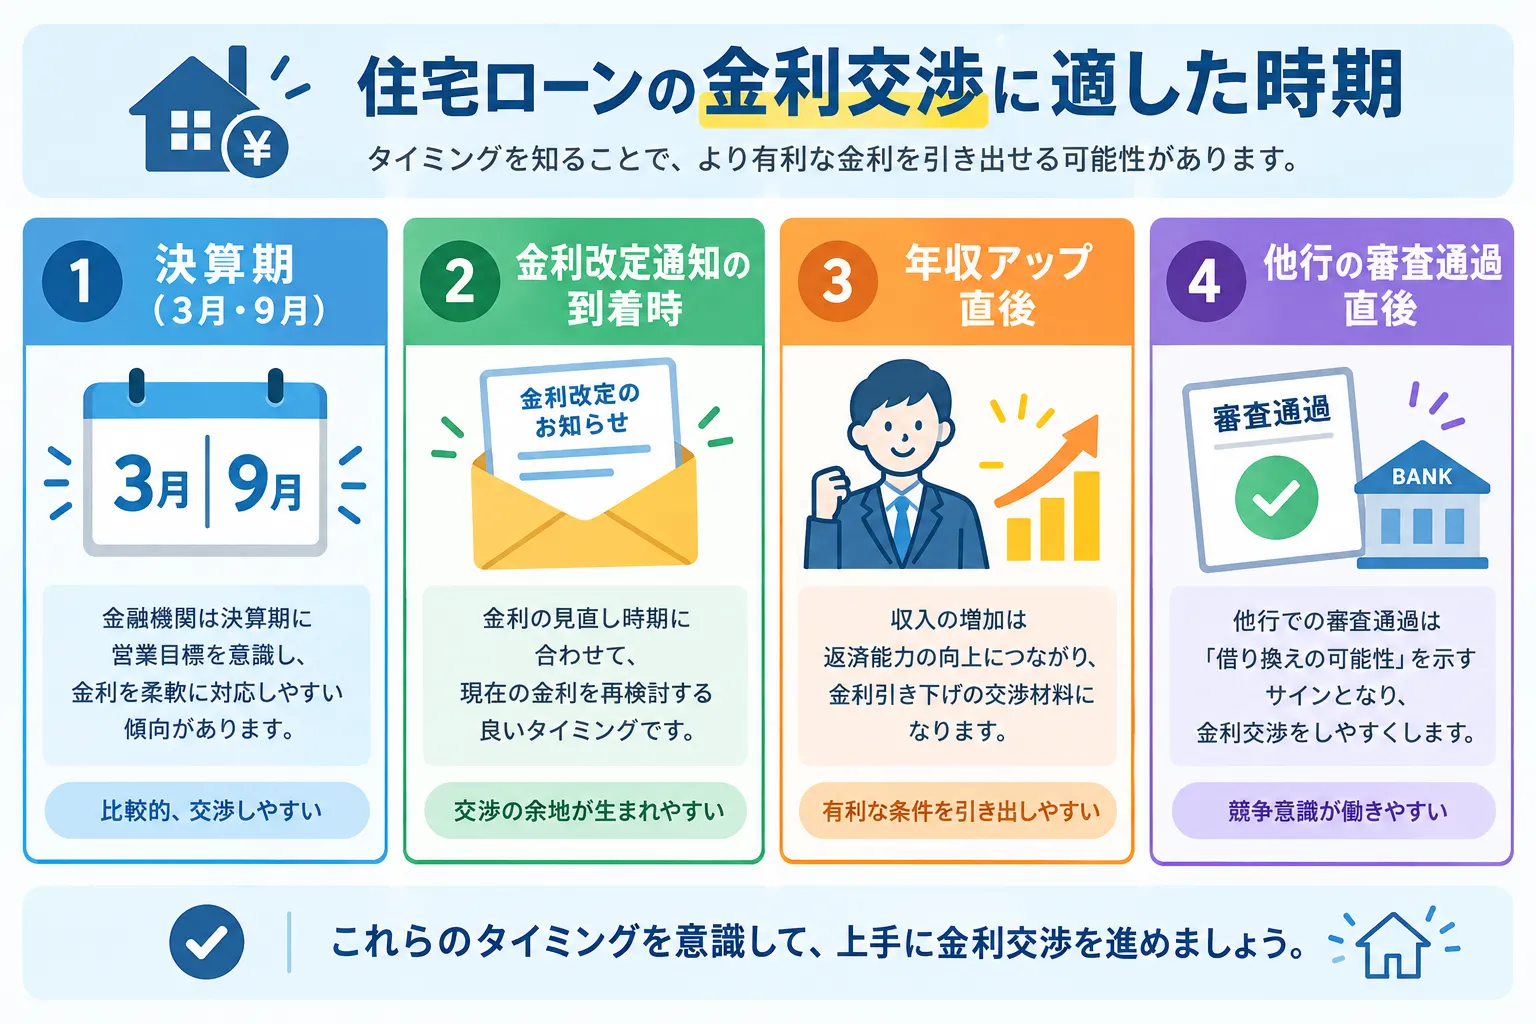
住宅ローンの金利交渉には「返済○年目から」といった一律の画一的な基準はありません。重要なのは「返済年数」そのものよりも、金融機関側が応じやすい時期か、あるいは自分自身に強力な交渉材料が揃っているかというタイミングです。 交渉に適した主な時期と用意すべき材料の全体像は以下の通りです。
- 決算期(3月・9月)のキャンペーン時期
- 金利改定(上昇)の通知が届いたとき
- 年収アップや他行の審査通過直後
- 返済◯年目という画一条件はなく状況次第で交渉できる
| 時期・条件 | 交渉する理由 | 用意したい材料 | 注意点 |
| 決算期(3月・9月前) | 金利条件やキャンペーンを比較しやすい | 他行の金利条件・収入証明 | キャンペーンの有無や期間を確認 |
| 金利改定時 | 返済負担が変化するため | 他行の仮審査結果・金利条件 | 改定前から余裕を持って準備 |
| 収入増・他行審査通過後 | 返済能力や借り換えの具体性を示せる | 源泉徴収票・仮審査結果 | 勤続年数なども審査対象になる |
ここからは、それぞれのタイミングについて詳しく解説します。
決算期(3月・9月)のキャンペーン時期
銀行では3月期を本決算、9月末を中間期としているケースが多いため、金利交渉のタイミングを考える際の目安になります。
2月や8月など早めに相談を始めれば、審査や条件提示に必要な時間も確保できます。
ただし、決算期だから必ず優遇幅が拡大されるわけではないため、各金融機関のキャンペーンや金利条件を確認したうえで交渉しましょう。
金利改定(上昇)の通知が届いたとき
変動金利の見直しにより適用金利が上がることがわかったタイミングは、金利交渉を検討する機会の一つです。
金融機関によって見直し時期は異なりますが、見直し後の金利は「ご返済のお知らせ」などで確認できます。
他行の借り換え条件も確認し、具体的な金利差を示して相談するとよいでしょう。
年収アップや他行の審査通過直後
年収が増えた場合や、他行の借り換え審査に通過したタイミングも金利交渉の機会です。
住宅ローン審査では年収や勤務先、勤続年数、現在の返済状況などが確認されるため、借入時より返済能力が高まっていれば交渉材料になります。
源泉徴収票や他行の事前審査結果、提示された金利条件など、客観的な資料を用意して相談するとよいでしょう。
返済◯年目という画一条件はなく状況次第で交渉できる
住宅ローンの金利交渉に「返済3年以上」などの一律の基準はなく、返済年数だけで交渉の可否が決まるわけではありません。
金融機関の金利引き下げ幅は、申込内容や審査結果などを踏まえて判断されています。
返済実績も含め、自身の状況を整理して交渉することが大切です。
住宅ローンの金利交渉の進め方5ステップ
住宅ローンの金利交渉は、他行の借り換え条件を確認したうえで、現在の借入先へ相談する流れが基本です。
返済予定表や収入を証明できる書類、他行の審査結果などを準備しておくと、具体的な条件を示しながら交渉できます。
ここでは、金利交渉の進め方を5つのステップに分けて解説します。
- ステップ1:返済予定表と他行の仮審査結果を準備する
- ステップ2:借入先の銀行に電話で相談を申し入れる
- ステップ3:希望する金利条件を具体的な数値で伝える
- ステップ4:銀行からの回答・判断を待つ(1〜2週間)
- ステップ5:承認後、金利変更(条件変更)の手続きを行う
ステップ1:返済予定表と他行の仮審査結果を準備する
金利交渉を始める前に、他行の借り換え審査結果と現在の住宅ローンの返済予定表を用意しましょう。
借り換え審査では、現在の借入残高や返済期間などがわかる返済予定表の提出を求める金融機関があります。
他行から提示された金利条件と現在の契約内容を整理しておけば、具体的な数字を示しながら金利交渉を進めやすくなります。
ステップ2:借入先の銀行に電話で相談を申し入れる
必要な資料を準備したら、借入先の銀行へ電話し「住宅ローンの金利引き下げについて相談したい」と伝えましょう。
金融機関によっては、住宅ローン利用者向けの電話相談窓口を設けており、具体的な相談は取引店で受け付けています。
現在の適用金利と他行から提示された金利を伝えておくと、その後の相談をスムーズに進めやすくなります。
ステップ3:希望する金利条件を具体的な数値で伝える
担当者には、他行の借り換え審査に通過していることを伝え、希望する金利を具体的な数字で提示しましょう。
他行への借り換えは金利交渉の材料になり、あらかじめ引き下げ目標を決めておくこともポイントです。
「他行では年0.5%の条件なので、年0.6%まで引き下げられないか」など、審査結果を根拠に具体的な条件を示して相談しましょう。
ステップ4:銀行からの回答・判断を待つ(1〜2週間)
金利引き下げを申し入れた後は、金融機関による判断を待ちます。
住宅ローンの審査期間は内容や金融機関によって異なりますが、一般的な本審査では1〜2週間程度が目安とされています。
金利交渉も即答されるとは限らないため、回答時期や連絡方法を担当者に確認しておきましょう。
ステップ5:承認後、金利変更(条件変更)の手続きを行う
金利引き下げが承認されたら、金融機関の案内に従って条件変更の手続きを行います。
住宅ローンの条件変更では手数料が発生する場合がある点には注意が必要です。
金利の適用時期や必要書類、手数料は金融機関や契約内容によって異なるため、手続き前に確認しておきましょう。
住宅ローンの金利交渉を成功させる4つのコツ
住宅ローンの金利交渉を成功させるには、交渉材料を準備したうえで、希望する条件を具体的に伝えることが重要です。
- 他行で借り換えの事前審査に通ってから交渉する
- 希望する金利を具体的に数字で提示する
- 遠回しにせず率直かつ継続の意思を持って伝える
- 金利だけでなく総返済額と諸費用を含めて判断する
また、提示された金利だけで判断せず、諸費用を含めた総返済額を比較する必要があります。
ここでは、金利交渉を進める際に押さえておきたい4つのコツを解説します。
他行で借り換えの事前審査に通ってから交渉する
口頭だけで「下げてほしい」と伝えるのではなく、実際に他行の事前審査(仮審査)を通過した承認書を提示することが最大のコツです。口先だけではない本気度を示すことで、銀行側の対応が変わります。
希望する金利を具体的に数字で提示する
「できるだけ下げてほしい」というあいまいな伝え方ではなく、「他行の提示が年0.5%なので、年0.55%〜0.6%になればこのまま継続したい」と明確な数字で希望を伝えましょう。
遠回しにせず率直かつ継続の意思を持って伝える
金利交渉では「金利を引き下げてほしい」と率直に伝えることが大切です。
「他行では年○%ですが、引き下げていただけるなら継続したい」など、借り換えを一方的に迫るのではなく、現在の銀行で継続する意思も示しながら相談しましょう。
金利だけでなく総返済額と諸費用を含めて判断する
金利の低さだけに気を取られず、手数料や保証料、手続き費用を含めた「総返済額」で判断してください。借り換えには数十万円の諸費用がかかるため、現在の銀行で少し金利を下げてもらう方が、トータルコストで得になるケースも多くあります。
【独自調査】住宅ローンの金利交渉の結果と引き下げ幅
リノデュースが実施した独自調査では、過去3年以内に住宅ローンの金利交渉を行った方を対象に、交渉の実態や金利差による影響を集計しました。 調査によると、金利交渉を行った人のうち約65%が引き下げに成功しており、平均的な引き下げ幅は0.2%〜0.4%程度となっています。特に、他行の借り換え仮審査結果を交渉材料として提示したケースでは、成功率や引き下げ幅が高くなる傾向が見られました。 実際に金利が引き下げられた場合、完済までの総返済額にどれほどのインパクトがあるのでしょうか。
以下は、借入残高3,000万円・残存期間25年の条件において、「返済プラン比較シミュレーション」およびリノデュースの独自試算をもとに算出した金利別の返済額比較です。
| 金利 | 毎月返済額 | 総返済額 | 0.6%との差 |
| 0.6% | 約107,712円 | 約3,231万円 | - |
| 0.5% | 約106,401円 | 約3,192万円 | 約39万円 |
| 0.4% | 約105,100円 | 約3,153万円 | 約78万円 |
| 0.3% | 約103,809円 | 約3,114万円 | 約117万円 |
※試算条件:借入残高3,000万円、残存期間25年(300回)、元利均等返済、ボーナス払いなし、期間中の金利は一定と仮定。毎月返済額は「借入残高×月利×(1+月利)^返済回数÷{(1+月利)^返済回数-1}」で算出し、表示額は四捨五入。
試算の通り、基準となる0.6%から0.2ポイント(0.4%へ)引き下げられれば約78万円、0.3ポイント(0.3%へ)引き下げられれば約117万円の総返済額削減となります。わずかな金利差であっても、長期的な返済負担の軽減効果は非常に大きいことが分かります。 ただし、これらの数値は金利変更に伴う手数料や借り換え時の諸費用を考慮する前の試算です。実際に金利交渉や借り換えを検討する際は、手数料等のコストを差し引いても手元にメリットが残るか、諸費用を含めたトータルコストで比較・判断することが重要です。
新規借入で住宅ローンの金利を優遇してもらう方法
新規借入時に住宅ローンの金利優遇を受けるには、複数の金融機関で事前審査を受け、条件を比較することが大切です。
- 複数の金融機関で事前審査を受けて比較する
- 頭金(自己資金)の割合を増やして優遇金利を引き出す
- 指定口座の開設などポイント優遇条件を活用する
また、頭金を増やして借入額を抑える方法も選択肢になります。
金利だけに注目せず、事務手数料や保証料などを含めた総返済額を比較し、自分に適した条件を検討しましょう。
ここでは、新規借入で住宅ローンの金利を優遇してもらう方法について解説します。
複数の金融機関で事前審査を受けて比較する
新規借入では、複数の金融機関で事前審査を受け、提示される金利や借入条件を比較しましょう。
適用金利や優遇幅は金融機関によって異なるため、メガバンク・ネット銀行・地方銀行など複数の候補を比較することで、より有利な条件を探しやすくなります。
事前審査で得た条件は、他行へ相談する際の比較材料としても活用できます。
なお、ローンの仕組みや金利タイプに関する基礎知識は、「初心者でも分かる住宅ローンの正しい選び方は?3種類の金利や審査について解説」で詳しく解説しています。
頭金(自己資金)の割合を増やして優遇金利を引き出す
頭金を増やして借入額を抑えることで、より低い金利が適用される住宅ローンもあります。例えばフラット35では、「借入額÷住宅の購入価額」で算出する融資率が9割以下か9割超かによって借入金利が異なります。
新規借入では頭金を増やした場合の金利条件も金融機関に確認し、手元資金とのバランスを考えながら借入額を決めましょう。
年収に対する借り入れ限度額の目安については、「住宅ローン借入れ限度額の基準を解説!年収での目安金額もご紹介!」を参考にしてみてください。
指定口座の開設などポイント優遇条件を活用する
給与振込口座の指定、指定クレジットカードの作成、公共料金の口座振替設定、証券口座の連携など、銀行が指定するクロスセル条件を満たすことで優遇幅を最大まで拡大できるケースが一般的です。
住宅ローンの金利交渉時の注意点
住宅ローンの金利交渉をしても、必ず希望どおりの条件が提示されるとは限りません。
- 必ずしも金利が下がるとは限らない
- 月々の返済額だけでなく総返済額で損益を判断する
- 条件変更に伴う手数料や再審査の有無を確認する
また、手続きに伴う審査や手数料が発生する場合もあるため、金利だけで判断しないことが大切です。
ここでは、金利交渉を行う前に確認しておきたい3つの注意点を解説します。
必ずしも金利が下がるとは限らない
住宅ローンの金利交渉をしても、必ず希望どおりに引き下げてもらえるとは限りません。金融機関は返済状況や収入、勤務先などを確認し、再審査を行う場合があります。
ただ、仮に銀行側に金利を下げてもらう交渉に失敗しても、銀行の信頼関係については変わる事はありません。交渉に関しての手数料が発生する事もないので安心してください。
また、交渉に失敗したら、実際に他行に借り換えを検討してみるのもおすすめです。
月々の返済額だけでなく総返済額で損益を判断する
金利交渉では、毎月の返済額だけでなく、完済までの総返済額で有利になるかを確認しましょう。
例えば、借入残高3,000万円を元利均等返済する場合、単純試算では以下のようになります。
| 条件 | 毎月返済額 | 総返済額 |
| 年0.6%・残り25年 | 約10万7,712円 | 約3,231万円 |
| 年0.4%・残り30年 | 約8万8,447円 | 約3,184万円 |
当初固定金利から別プランへの変更などを提案された場合も、変更後の金利だけでなく返済期間や諸費用を含めて試算することが重要です。
条件変更に伴う手数料や再審査の有無を確認する
金利交渉では、条件変更に伴う手数料や審査の有無を事前に金融機関へ確認しましょう。
手数料は金融機関や手続方法によって異なり、条件変更の内容によっては金融機関による審査が必要になる場合があります。
ローン負担をさらに軽減!仲介手数料0円の「リノデュース」
中古物件の購入とリノベーションをセットでご依頼いただいた場合、物件購入時の仲介手数料が無料になります(仲介のみ・リノベーションのみは対象外)。 物件価格とリノベーション費用を合わせた資金計画を一社でまとめて相談できるため、予算管理をスムーズに進められます。 運営する株式会社テシオは東京都港区北青山に本店を構え、東京・神奈川・千葉・埼玉・茨城の物件探しに対応しており、施工実績は2,000件以上を誇ります。
また、表参道駅から徒歩2分とアクセスしやすく、お買い物やお出かけのついでに実際の素材感や空間を体感していただけるショールームもございますので、ぜひお気軽にお立ち寄りください。
住宅ローンの金利交渉に失敗した場合の対処法
住宅ローンの金利交渉が不成立でも、金利負担を抑える方法はほかにもあります。
- 他の金融機関へ借り換えを行う
- 同じ銀行内で金利タイプを変更する
- 条件(年収や残高)を整えて時間を置き再交渉する
他の金融機関への借り換えや同じ銀行での金利タイプ変更、期間をあけて再交渉する方法などが選択肢です。
ここでは、それぞれの対処法と、借り換えを検討する際に重要となる諸費用や損益分岐について解説します。
他の金融機関へ借り換えを行う
金利交渉が不成立だった場合は、仮審査を通していた他行へ実際に借り換えを行います。 他行へ借り換える際は、融資手数料や保証料、抵当権の設定・抹消にかかる登記費用など、一般的に借入残高の2〜3%程度(3,000万円なら60万〜90万円)の諸費用がかかります。
しかし、借り換え前後の金利差が大きい場合、これらのコストを考慮しても十分なメリットを得ることができます。 例えば、借入残高3,000万円・残り25年・借り換え前の金利が年1.5%のローンを、諸費用一律80万円と仮定して借り換えた場合の損益分岐の目安は以下の通りです。
| 金利差 | 借り換え前の金利 | 借り換え後の金利 | 諸費用合計 | 月々の返済額削減 | 損益分岐までの期間 |
| 0.3% | 1.5% | 1.2% | 80万円 | 約4,182円 | 約191カ月 |
| 0.5% | 1.5% | 1.0% | 80万円 | 約6,919円 | 約116カ月 |
| 1.0% | 1.5% | 0.5% | 80万円 | 約13,580円 | 約59カ月 |
出典:住宅金融支援機構「返済プラン比較シミュレーション」および独自試算(2026年公開時点の条件)
同じ銀行内で金利タイプを変更する
借り換えをせず、現在の金融機関で金利タイプを変更するだけでも、総返済額が減る可能性があります。
主な金利タイプは次の通りです。
固定金利:一定期間、金利が固定され、返済額が安定します。
変動金利:金利が市場の状況に応じて変動し、低金利の恩恵を受ける可能性があります。
金利タイプの変更は、借り換えに比べて費用を抑えられます(手数料は金融機関により無料から数万円程度)。
しかし、金利が上昇すると返済額が増えるリスクもあるため、慎重に検討する必要があります。
変更時に確認すべき点は、手数料の有無(数千〜数万円)、金利適用の開始タイミング(翌月または翌々月)、変更後の返済額試算です。
条件(年収や残高)を整えて時間を置き再交渉する
一度金利交渉に失敗しても、時間をあけて同じ銀行へ再交渉する方法があります。半年〜1年ほど期間を空け、年収が上がったタイミングや借入残高が減ったタイミング、あるいは他行でより低い金利キャンペーンが始まったタイミングで再度交渉を申し入れるのも有効な手段です。
住宅ローンの金利交渉に関するよくある質問
ここでは、住宅ローンの金利に関してよくある質問に回答します。
- 住宅ローンの金利交渉はどこに相談すればいいですか?
- 金利交渉の回答には何日かかりますか?
- 引き下げられた金利はいつから適用されますか?
- 金利交渉で住宅ローン控除や団信に影響はありますか?
住宅ローンの金利交渉はどこに相談すればいいですか?
返済中の住宅ローンで金利交渉をする場合は、現在の借入先の住宅ローン担当窓口や電話相談窓口へ問い合わせるのが基本です。
新規借入の場合は、複数行で事前審査を受け、提示された金利条件を比較したうえで本命の金融機関に相談するとよいでしょう。
金利交渉の回答には何日かかりますか?
金利交渉の回答期間は金融機関や契約内容によって異なりますが、1〜2週間程度を目安に考えておくとよいでしょう。
審査や条件確認が必要になると期間が延びる場合もあるため、急いでいる場合は相談時に回答時期を確認しておきましょう。
引き下げられた金利はいつから適用されますか?
交渉が成立した場合、翌月の返済分から新しい金利が適用されるのが一般的です。
ただし、実際の金利引き下げ後の適用開始日は、金融機関や契約内容によって異なります。
交渉成立時に新金利の適用開始日を担当者へ確認しましょう。
金利交渉で住宅ローン控除や団信に影響はありますか?
同じ住宅ローンの金利条件を変更するだけであれば、通常、住宅ローン控除や団信の契約が直ちに失われるものではありません。
住宅ローン控除は年末のローン残高などを基に計算されるため、金利が下がったこと自体で控除対象外になるわけではありません。
ただし、他行へ借り換える場合は注意が必要です。住宅ローン控除は一定の要件を満たせば借り換え後も継続できますが、団信は借り換え先で新たに加入審査が必要になる場合があります。
住宅ローンの金利交渉のコツと進め方のまとめ
この記事では、住宅ローンの金利交渉について解説してきました。
住宅ローンの金利は、銀行との交渉によって引き下げられる可能性があります。有利に交渉を進めるためには、事前に他行での借り換え仮審査を済ませておくことや、銀行の決算期にあたる3月や9月に相談することが有効です。
また、給与振込口座の指定、預金残高の多さ、借り入れ時からの年収増加なども、交渉を有利に進めるための材料となります。ただし、フラット35のように金利交渉ができない商品や、金利タイプ変更に伴う再審査が必要になる場合もあるため、注意が必要です。
複雑な資金計画や物件選びに不安がある場合は、専門家のサポートを活用することで、失敗のリスクを減らすことができます。
リノデュースでは、リノベーションに適した物件の選定から高品質な施工までワンストップで提供しています。中古物件の購入とリノベーションをセットでご依頼いただいた場合、物件購入時の仲介手数料が無料になります(仲介のみ・リノベーションのみは対象外)。物件価格とリノベーション費用を合わせた資金計画を相談できますので、ぜひお気軽にご活用ください。
また、実際の素材感や空間を体感できるショールームを各地で開催しているので、ぜひお気軽にお越しください。
リノデュースなら
物件の購入とリノベーションを
- 今なら中古購入+リノベで仲介手数料0円!
- 定額プランの導入により適正価格をご提供!
- 20年以上の実績と最大10年の保証で安心!
- 今なら中古購入+リノベで仲介手数料0円!
- 定額プランの導入により適正価格をご提供!
- 20年以上の実績と最大10年の保証で安心!