年収600万円で5,000万円の住宅ローンは、金利1.5%・35年返済なら返済負担率が約30.6%となり、審査上は借入可能な場合もありますが、無理のない返済の目安とされる25%を超えます。 実際の審査では、金融機関が設定する審査金利や他の借入状況によって、借入希望額から減額されたり、融資を受けられなかったりする可能性もあるのが実情です。 本記事では、年収600万円で5,000万円を借りる場合の返済負担を具体的に検証し、以下の内容を解説します。
- 月々の返済額シミュレーション:金利や返済期間、維持費を含めた負担
- 借入適正性の検証:上限額と安全に返せる適正額のギャップ
- 年収別の早見表:年収500万〜800万円の借入目安と危険ゾーンの判定
- リスク対策と打開策:手取りベースの注意点や中古+リノベによる予算圧縮
なお、返済額は原則として元利均等返済・ボーナス返済なしの条件で試算しています(試算日:2026年10月11日)。 中古物件の購入とリノベーションを組み合わせた資金計画を検討している方は、以下のページもご確認ください。
リノデュースなら
物件の購入とリノベーションを 


年収600万円で住宅ローン5,000万円の返済額シミュレーション
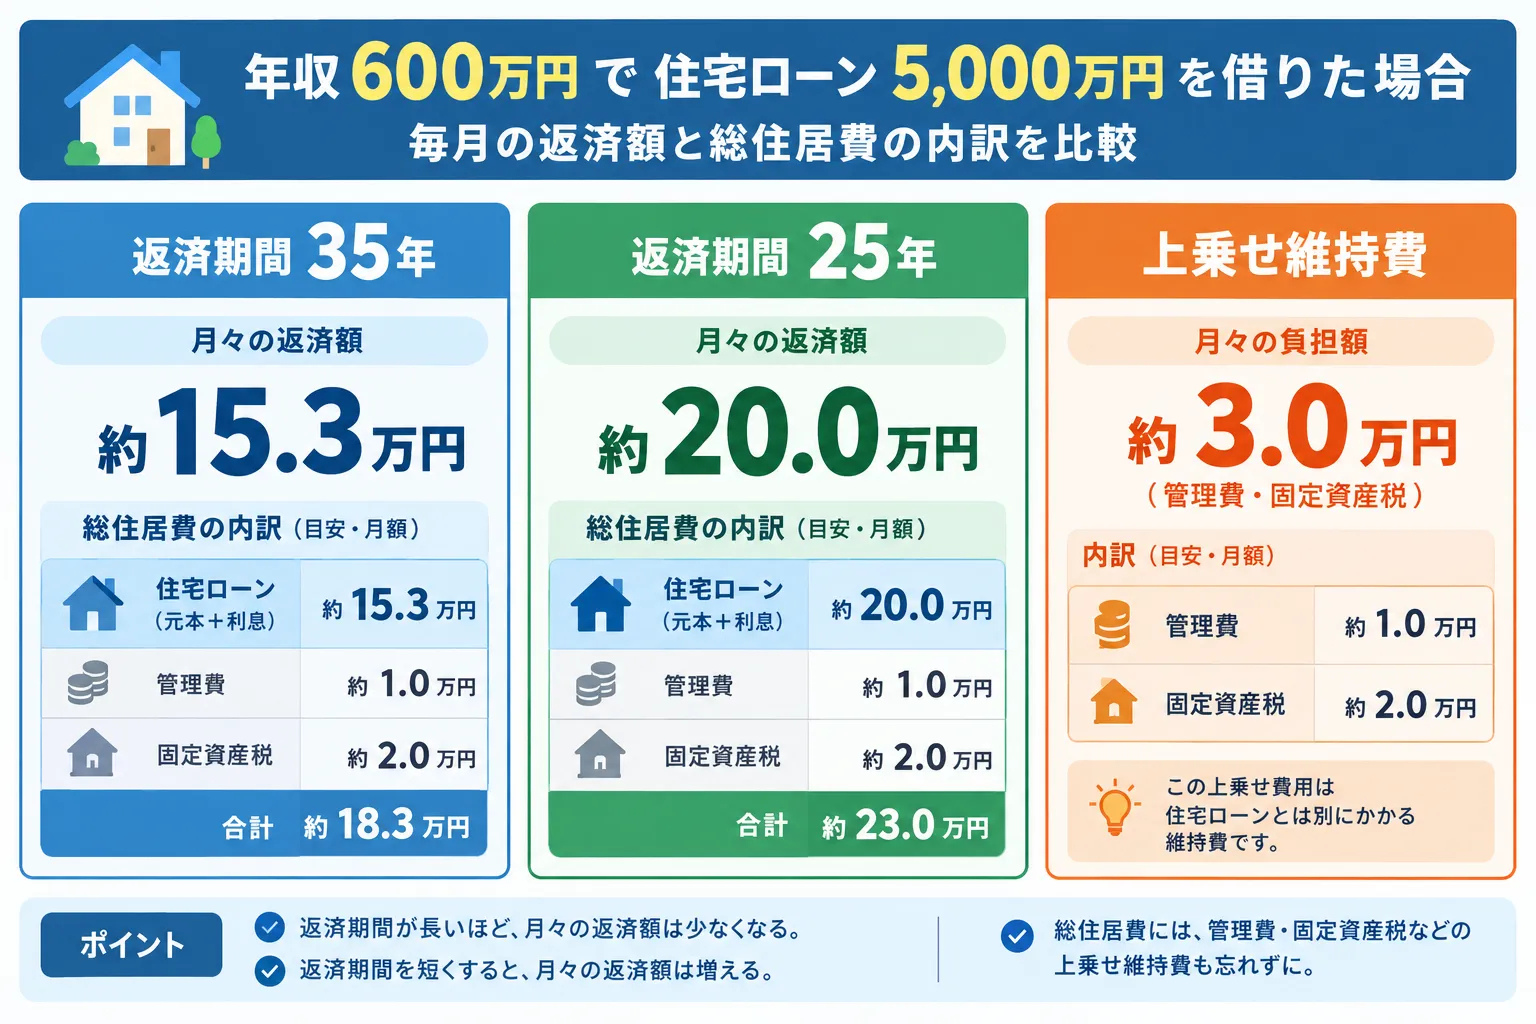 住宅ローン5,000万円を金利1.5%・35年返済で借り入れた場合、月々の返済額は約15.3万円、年間では約184万円です。
- 【金利別】5,000万円借入時の月々返済額と総返済額(変動・固定)
- 【期間別】返済期間25年・30年・35年の返済額比較
- 【総住居費】ローン返済額に上乗せされる維持費・固定資産税の目安
月々の返済額や総返済額は金利・返済期間によって大きく変わります。
ここでは、元利均等返済・ボーナス返済なしの条件で金利別・返済期間別の返済額を比較し、見落としがちな維持費を含めた毎月の総支出を解説します。
【金利別】5,000万円借入時の月々返済額と総返済額(変動・固定)
住宅ローン5,000万円を35年返済で借り入れた場合、金利1.0%なら月々約14.1万円、1.5%なら約15.3万円、2.0%なら約16.6万円が返済額の目安です。
金利と返済期間によって月々の返済額や総返済額は異なります。
以下の表は、住宅金融支援機構が案内する住宅ローンシミュレーションを参考に、元利均等返済の計算式で試算した結果です。
| 金利 | 25年返済(月額/総額) | 30年返済(月額/総額) | 35年返済(月額/総額) |
| 1.0% | 18.8万円/5,653万円 | 16.1万円/5,790万円 | 14.1万円/5,928万円 |
| 1.5% | 20.0万円/5,999万円 | 17.3万円/6,212万円 | 15.3万円/6,430万円 |
| 2.0% | 21.2万円/6,358万円 | 18.5万円/6,653万円 | 16.6万円/6,957万円 |
| 2.5% | 22.4万円/6,729万円 | 19.8万円/7,112万円 | 17.9万円/7,507万円 |
| 3.0% | 23.7万円/7,113万円 | 21.1万円/7,589万円 | 19.2万円/8,082万円 |
※借入額5,000万円、元利均等返済、ボーナス返済なし、全期間同一金利を前提とした概算(2026年10月11日試算)。月額は小数第1位、総額は万円単位で四捨五入。
35年返済では、金利1.0%と3.0%で月々約5.1万円、総返済額で約2,154万円の差が生じます。
実際の適用金利は金融機関や審査結果によって異なり、変動金利では借入後に返済額が変わる可能性もあります。将来の金利上昇も見据えて試算しておくことが重要です。
【期間別】返済期間25年・30年・35年の返済額比較
住宅ローンは返済期間を短くすると総返済額を抑えられますが、月々の返済負担は増加します。
5,000万円を金利2.0%で借り入れた場合、25年・30年・35年の返済額の違いは以下の通りです。
| 返済期間 | 月々の返済額 | 総返済額 | 利息総額 |
| 25年 | 約21.2万円 | 約6,358万円 | 約1,358万円 |
| 30年 | 約18.5万円 | 約6,653万円 | 約1,653万円 |
| 35年 | 約16.6万円 | 約6,957万円 | 約1,957万円 |
※借入額5,000万円、金利年2.0%、元利均等返済、ボーナス返済なし、全期間同一金利を前提とした独自試算。
25年返済と35年返済では、利息総額を約599万円抑えられる反面、月々の返済額は約4.6万円増加します。
年収600万円の手取りを年間約470万円(月換算約39万円)と仮定すると、25年返済(月約21.2万円)では給与の半分以上が住宅ローン返済に消える計算になります。
教育費や将来の修繕費、生活費を考慮し、無理のない返済期間を選択しましょう。
【総住居費】ローン返済額に上乗せされる維持費・固定資産税の目安
住宅購入後の負担は、住宅ローンの返済額だけではありません。
マンションを購入した場合は管理費や修繕積立金、戸建てを含めた共通の維持費として固定資産税や火災保険料が毎月上乗せされます。
- 管理費:月平均 約11,500円(※国土交通省調査平均)
- 修繕積立金:月平均 約13,000円(※同平均)
- 固定資産税・都市計画税:月換算 約10,000円〜15,000円
- 火災・地震保険料:月換算 約2,000円〜3,000円
金利1.5%・35年返済で月々返済額が約15.3万円の場合、これらの維持費を加算した「総住居費」は月約18.8万〜19.3万円に達します。資金計画はローン返済額単体ではなく、必ず維持費を含めた総住居費で判断する必要があります。
年収600万円で住宅ローン5,000万円の借入適正性
 金融機関が審査上で融資を認める「借入上限額」と、家計に無理のない「適正借入額」は大きく異なります。
- 銀行審査から見る借入上限額(審査金利により約4,200万〜6,200万円)
- 家計安全基準から見る適正借入額(約3,500万〜4,000万円)
- 借入希望額5,000万円の適正判定
年収600万円において5,000万円の借入れが家計上適正といえるのかを検証します。
銀行審査から見る借入上限額(審査金利により約4,200万〜6,200万円)
年収600万円の住宅ローン借入上限額は、多くの金融機関やフラット35が設定する「返済負担率35%以下」を基準にすると、計算上は約4,200万〜6,200万円が目安となります。
年収600万円の場合、年間210万円(月々約17.5万円)が返済額の上限です。
- 実行金利1.0%・35年返済の場合:約6,200万円
- 実行金利2.0%・35年返済の場合:約5,280万円
- 審査金利3.5%・35年返済の場合:約4,200万円
ただし、民間銀行の多くは実行金利ではなく、年3〜4%程度の高めに設定された「審査金利」を用いて返済負担率を審査します。審査金利3.5%で計算した場合、借入上限額は約4,200万円まで下がるため、他に自動車ローンやカードローンなどがある場合は、希望する5,000万円から減額承認される可能性もあります。審査上の上限額ぎりぎりの借入れは家計破綻を招くリスクがあるため、余裕を持った資金計画が重要です。
家計安全基準から見る適正借入額(約3,500万〜4,000万円)
生活費や貯蓄とのバランスを保ち、無理なく返済できる返済負担率の目安は「20〜25%以内」です。
年収600万円における返済負担率25%の返済枠は年間150万円(月々12.5万円)となり、安全に返済できる借入適正額は約3,500万〜4,000万円となります。
| 借入額 | 金利1.0% | 金利1.5% | 金利2.0% | 安全性の判定 |
| 3,000万円 | 8.5万円/16.9% | 9.2万円/18.4% | 9.9万円/19.9% | 安全 |
| 4,000万円 | 11.3万円/22.6% | 12.2万円/24.5% | 13.3万円/26.5% | 適正上限 |
| 5,000万円 | 14.1万円/28.2% | 15.3万円/30.6% | 16.6万円/33.1% | 危険域 |
※各セルは「月々の返済額/返済負担率」。年収600万円、35年返済、元利均等返済、ボーナス返済なし、全期間同一金利を前提とした独自試算(2026年10月11日時点)。表示数値は四捨五入。
5,000万円を金利1.5%で借りると返済負担率は約30.6%となり、管理費・修繕積立金や税金などを含めた総住居費は月約19万円に達する想定です。一方、4,000万円なら返済負担率は約24.5%で、総住居費も月約16万円に抑えられます。
なお、住宅金融支援機構の2026年1月調査では、実際の住宅ローン利用者の返済負担率は「15%超〜20%以内」が最も多く、26.2%を占めています。 金融機関の審査で借り入れが認められる金額と、家計に無理なく返済できる金額は異なるため、生活費や将来の支出も踏まえて借入額を決めましょう。
借入希望額5,000万円の適正判定
借入希望額5,000万円は、年収600万円世帯にとって「審査には通る可能性はあるが、家計としては適正額を約1,000万〜1,500万円超過しており、きつい」という判定になります。
金利1.5%・35年返済時の返済負担率は約30.6%となり、安全基準である25%を大幅に超えます。年収600万円の手取り月収(約39万円)に対して総住居費(約19万円)が約48%を占めるため、単独年収での5,000万円借入れは家計を大きく圧迫する高リスクな計画です。
年収600万円で比較する年収別借入早見表
 住宅ローンの無理のない借入額は年収によって異なります。
- 世帯年収500万円:借入5,000万円は家計破綻の恐れがある「危険域」
- 世帯年収600万円:借入5,000万円は審査通過も家計を圧迫する「警戒域」
- 世帯年収800万円:借入5,000万円を無理なく返済できる「安全域」
以下は、年収400万〜1,000万円を対象に、返済負担率25%を基準とした借入可能額と総住居費の目安をまとめた早見表です。
| 額面年収 | 返済負担率25%の月額 | 借入可能額の目安 | 総住居費の目安(月額) | 5,000万円借入時の判定 |
| 400万円 | 約8.3万円 | 約2,720万円 | 約11.8万円 | 審査不可レベル |
| 500万円 | 約10.4万円 | 約3,400万円 | 約13.9万円 | 危険域 |
| 600万円 | 約12.5万円 | 約4,080万円 | 約16.0万円 | 警戒域 |
| 700万円 | 約14.6万円 | 約4,760万円 | 約18.0万円 | 条件付き可能 |
| 800万円 | 約16.7万円 | 約5,440万円 | 約20.1万円 | 安全域 |
| 1,000万円 | 約20.8万円 | 約6,800万円 | 約24.3万円 | 余裕あり |
※2026年10月11日時点の独自試算。借入可能額は金利1.5%・35年返済・元利均等返済・ボーナス返済なし、返済負担率25%を前提に算出した金額であり、金融機関の融資上限を示すものではありません。総住居費は住宅ローン返済額に管理費月11,503円、修繕積立金月13,054円、固定資産税・都市計画税の仮定額月1万円を加算しています。管理費・修繕積立金は国土交通省「令和5年度マンション総合調査」の全国平均で、税額は物件により異なります。
年収600万円では、返済負担率25%に収まる借入額は約4,080万円です。一方、5,000万円を借りると返済負担率は約30.6%となり、管理費や修繕積立金などを含む住居費の負担がさらに大きくなります。 各年収帯における具体的なリスクや判断基準を順に解説します。
世帯年収500万円:借入5,000万円は家計破綻の恐れがある「危険域」
世帯年収500万円の場合、返済負担率20〜25%を目安にすると適正借入額は約2,500万〜3,400万円です。
5,000万円の借入れを行うと返済負担率は約36.7%に達し、金融機関の審査上限(35%)すら超えて審査落ちとなる可能性が高い水準です。手取り月収(約32万円)に対して総住居費(約19万円)が約60%を占めることになり、家計破綻の危険が極めて高くなります。年収500万円世帯の適正な返済計画については、「年収500万の住宅ローン借入額は?シミュレーションと共に解説」も参考にしてください。
世帯年収600万円:借入5,000万円は審査通過も家計を圧迫する「警戒域」
年収600万円の場合、適正な借入上限は約4,080万円です。
5,000万円の借入れは審査通過の可能性こそあるものの、返済負担率は約30.6%の「警戒域」となります。毎月のローン返済と維持費を手取り収入から支払うと手元に約20万円しか残らず、将来の教育費や老後資金の貯蓄余力が著しく制限されます。年収600万円での購入目安をより詳しく知りたい方は、「年収600万円で購入できるマンションはどんな物件?住宅ローンの借入額や返済額も紹介」もあわせてご覧ください。
世帯年収800万円:借入5,000万円を無理なく返済できる「安全域」
住宅ローン5,000万円を無理なく返済できるボーダーラインは「世帯年収800万円」です。
世帯年収800万円であれば、金利1.5%・35年返済時の返済負担率は約23.0%となり、安全基準である25%以内に綺麗に収まります。手取り月収(約50万円)から総住居費(約19万円)を差し引いても手元に約31万円が残るため、日々の生活や教育費の蓄えにゆとりを保てます。世帯年収800万円の詳しい資金シミュレーションは、「年収800万円で購入できるマンションの価格帯は?住宅ローンや返済額もご紹介」をご確認ください。
年収600万円で住宅ローン5,000万円を借りる資金計画の注意点
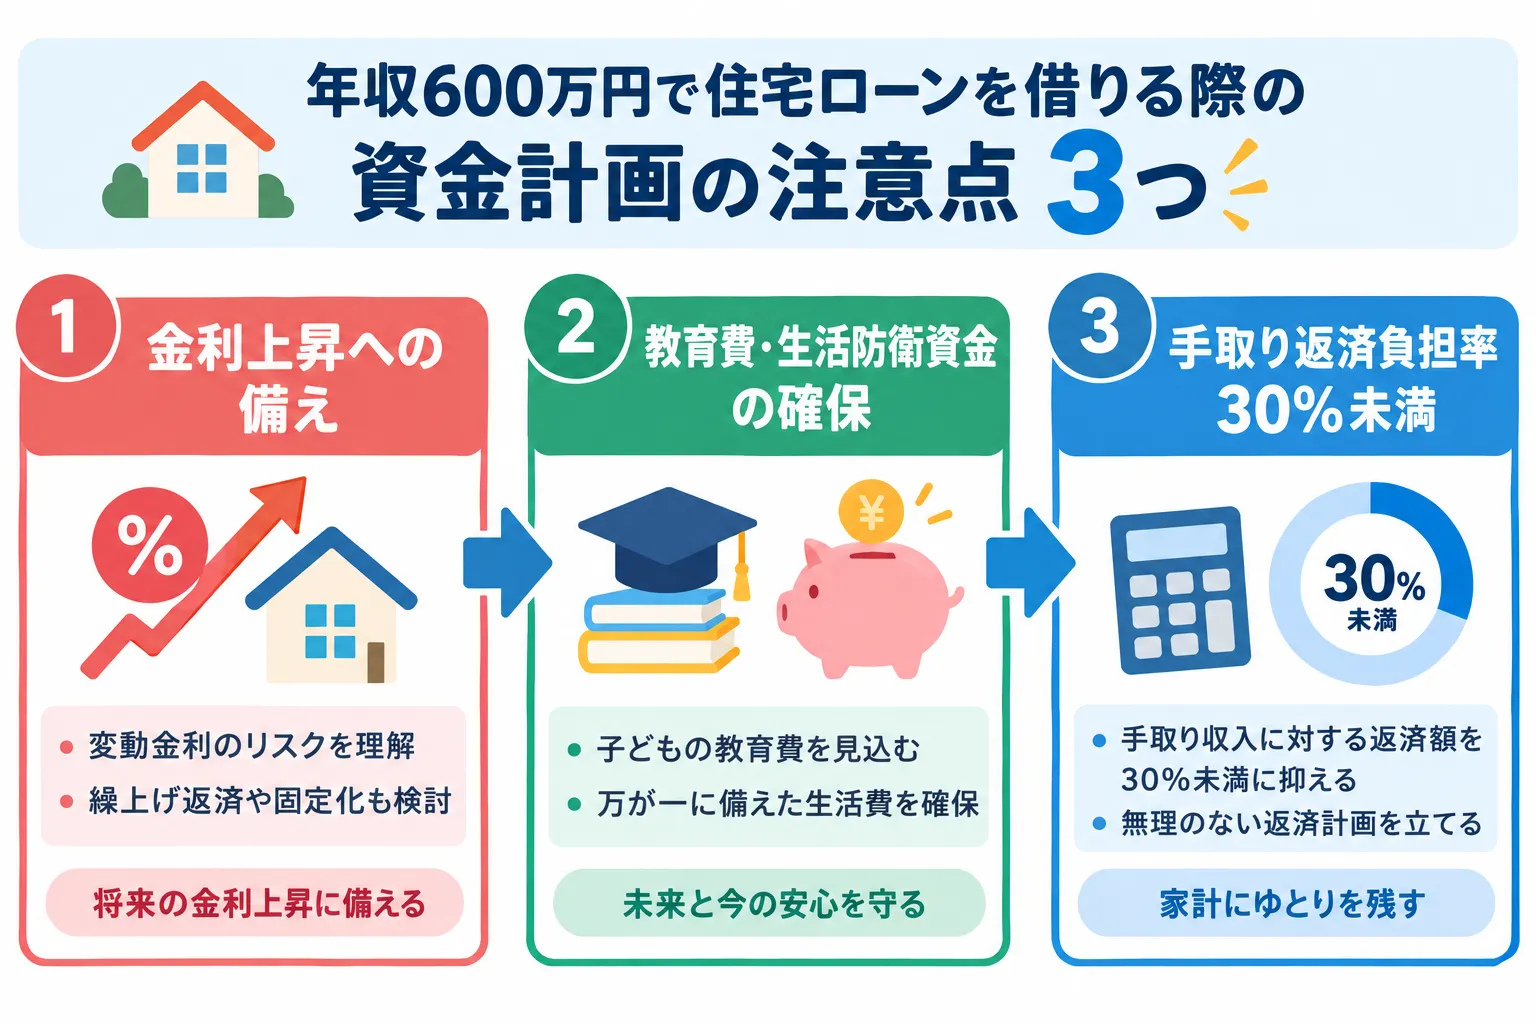 年収600万円で5,000万円を借り入れる場合、審査に通ることだけでなく、将来にわたって無理なく返済を続けられるかを確認する必要があります。資金計画で特に注意すべき3つのポイントを解説します。
- 将来の金利上昇に備えて返済余力を確保しておく
- 教育費のピーク期を見据えて生活防衛資金を温存しておく
- 手取り返済負担率を30%未満に抑えて家計破綻を防いでおく
将来の金利上昇に備えて返済余力を確保しておく
変動金利は借入当初の返済額を抑えられますが、将来の金利上昇リスクを常に想定しておく必要があります。
5,000万円を35年返済で借り入れた場合、金利が1%上昇すると月々の返済額は約2.5万円(年間約30万円)増加します。
変動金利には「5年ルール」や「125%ルール」が設けられている商品もありますが、これは返済額の急激な増加を一時的に防ぐ仕組みに過ぎず、未払利息が将来に繰り越されるリスクがあります。金利が2〜3%まで上がった場合でも家計が持ちこたえられるか、事前にストレステストを行っておくことが重要です。
教育費のピーク期を見据えて生活防衛資金を温存しておく
借入額を減らすために手持ち資金のすべてを頭金に充てるのは避けるべきです。
頭金を増やすと総利息を減らせるメリットがありますが、手元資金が枯渇すると急な病気や退職、家電の故障などの支出に対応できなくなります。特に子どもの大学進学など教育費のピーク期にはまとまった支出が重なります。最低でも生活費の半年〜1年分(約200万〜300万円)は生活防衛資金として手元に残したうえで頭金の額を決めましょう。
手取り返済負担率を30%未満に抑えて家計破綻を防いでおく
住宅ローンの返済負担率は額面年収で計算されますが、実際の家計管理では「手取り収入」を基準に考えることが重要です。
年収600万円の額面月収50万円に対し、実際の手取り月収は約39万円です。
- 額面ベースの返済負担率25%=月12.5万円
- 上記を手取り月収(約39万円)で見ると=負担率約32%
額面で安全に見える水準であっても、手取りベースで見ると負担率は跳ね上がります。住宅ローン返済と維持費を合わせた総住居費が、手取り月収の30〜35%以内(月12万〜14万円以内)に収まっているかを確認し、家計破綻を未然に防ぎましょう。
年収600万円世帯の収入合算とペアローンの違い
 年収600万円の単独借入できつい場合、夫婦の収入を合わせて借りる方法が選択肢となります。共働き世帯で利用される代表的な借入形態の違いを比較します。
- 契約本数と諸費用の発生基準(1本契約か2本契約か)
- 住宅ローン控除と団体信用生命保険(団信)の適用範囲
- 産休・育休による減収や将来の離婚に対するリスク耐性
| 方式 | 審査に使う年収 | 契約本数 | 団信の対象 | 住宅ローン控除 | 諸費用 |
| 単独ローン | 本人のみ | 1本 | 本人のみ | 本人のみ | 1本分 |
| 収入合算(連帯債務) | 夫婦の合算年収 | 1本 | 原則主債務者(連生型あり) | 双方が対象になり得る | 1本分 |
| 収入合算(連帯保証) | 夫婦の合算年収 | 1本 | 主債務者のみ | 主債務者のみ | 1本分 |
| ペアローン | 夫婦それぞれの年収 | 2本 | それぞれの借入分 | 双方が対象になり得る | 2本分(約2倍) |
出典:住宅金融支援機構「ペアローンの概要」、三井住友銀行「住宅ローンの連帯保証人」(2026年9月6日確認)。実際の取扱いは各商品の契約条件を確認してください。
契約本数と諸費用の発生基準(1本契約か2本契約か)
単独ローンや収入合算は契約本数が「1本」ですが、ペアローンは夫婦それぞれが主債務者として借り入れるため「2本」の契約となります。
契約が2本になると、金融機関の融資事務手数料や契約書に貼る印紙税、司法書士の登記費用などの諸費用が2本分(約2倍)発生します。借入額の増加だけでなく、初期費用が増える点に留意しましょう。
住宅ローン控除と団体信用生命保険(団信)の適用範囲
ペアローンや連帯債務型の収入合算では、物件の持分割合に応じて夫婦双方が住宅ローン控除を利用できるため、毎年の税控除額を最大化できます。
一方で、団体信用生命保険(団信)の保障範囲には注意が必要です。団信は「夫婦なら必ず二人とも同じように保障される」ものではありません。 通常のペアローンでは一方に万一のことがあっても免除されるのは亡くなった側の債務のみで、残された配偶者の返済義務は継続します。
二人分の残債を保障するペア団信・連生団信もありますが、加入条件、金利加算、免責、税務の扱いが異なります。死亡時だけでなく、病気で収入が減っても保障されない場合があるため事前の確認が必須です。
また、金融機関やローン商品によって「配偶者の年収の半額までしか合算できない」「パート・アルバイトの収入は合算不可」「フラット35のように合算者の年収の全額まで合算可能」など、収入合算できる割合や対象者の条件も大きく異なります。世帯年収800万円(夫600万円+妻200万円など)で5,000万円を借りる際は、各金融機関の保障条件を綿密に比較しましょう。
参考:みずほ銀行「ペアローン団信」、三井住友銀行「クロスサポート」。商品ごとの保障の違いを確認するための例であり、特定商品の利用を勧めるものではありません。
産休・育休による減収や将来の離婚に対するリスク耐性
夫婦の収入を前提に5,000万円を借りる場合、将来の減収リスクと生活環境の変化に対する耐性をあらかじめ検証しておく必要があります。
育児休業、時短勤務、転勤、介護、病気、退職などを想定し、現在の二人分の収入が35年間続く前提だけで借入額を決めてはいけません。一方の収入が一時的に半分になるケースや一人分になるケースも試算し、収入の減少をボーナス返済だけで補う計画は避けましょう。
また、将来的な関係の変化への備えも重要です。離婚や転居をしても、それだけで金融機関との返済義務や連帯保証が消えるわけではありません。 売却、借り換え、債務者の変更などは、契約内容と金融機関の審査・承諾を確認して進める必要があります。物件の共有持分と実際の資金負担(返済額の比率)がずれる場合は、差額がみなし贈与と判断されて贈与税等の問題が発生することもあるため、登記や税務の専門家にも事前に相談しておきましょう。
年収600万円台における住宅ローン利用の実態データ
 年収600万円台の世帯が実際にどのような条件で住宅ローンを利用しているのか、公的データから客観的な相場を確認します。
- フラット35利用者調査に見る「平均年収倍率」
- 住宅ローン利用者が選択する「平均返済負担率」
- 借入5,000万円世帯における「毎月の住居維持費」
フラット35利用者調査に見る「平均年収倍率」
住宅金融支援機構の「2025年度フラット35利用者調査」によると、中古マンション購入者の年収倍率は全国平均5.6倍(首都圏平均6.2倍)、中古戸建は5.3倍です。
年収倍率とは、住宅購入に必要な所要資金を世帯年収で割った数値であり、実際の購入者の平均実績を示すものであって、無理なく返済できる安全基準を示すものではありません。
| 住宅の種類 | 平均年収倍率 | 融資率の参考値 | 平均世帯年収 |
| 中古マンション | 5.6倍 | 約75.8% | 744.6万円 |
| 中古戸建 | 5.3倍 | 約86.3% | 580.4万円 |
| 新築マンション | 7.5倍 | 約68.2% | 1,040.6万円 |
| 注文住宅 | 6.9倍 | 約76.2% | 718.9万円 |
※2025年度・全国平均。融資率の参考値は、各住宅種別の平均融資額÷平均所要資金で算出したもので、個々の利用者の融資率の平均とは異なります。また、注文住宅の年収倍率は土地取得費を含まない建設費を基準としています。
年収600万円で5,000万円の住宅ローンを組む場合、借入額だけで年収の約8.3倍となり、公的調査におけるどの住宅種別の平均値をも大幅に上回ります。返済負担率や管理費・修繕積立金を含む総住居費、将来の収入変動も考慮して判断することが重要です。
出典:住宅金融支援機構「2025年度フラット35利用者調査」24ページ(2026年7月24日公表)。年収別の早見表(前のH2)は調査結果ではなく、条件を仮定した試算です。
住宅ローン利用者が選択する「平均返済負担率」
同機構の「住宅ローン利用者の実態調査(2026年1月調査)」によると、利用者の返済負担率は「15%超〜20%以内」が26.2%と最も多く、25%以内の利用者が全体の約8割(79.6%)を占めています。
| 返済負担率 | 利用者の割合 |
| 10%以下 | 13.9% |
| 10%超〜15%以内 | 21.7% |
| 15%超〜20%以内 | 26.2%(最多) |
| 20%超〜25%以内 | 17.8% |
| 25%超〜30%以内 | 10.8% |
| 30%超 | 9.6% |
年収600万円で5,000万円を借りる場合の返済負担率(約30.6%)は、実際の住宅ローン利用者全体の上位約1割に入る水準であり、多数派の安全な選択肢から外れていることが確認できます。
借入5,000万円世帯における「毎月の住居維持費」
住宅ローンの負担は、返済額だけでなく管理費や税金を含めた総住居費で比較することが重要です。借入額4,000万円と5,000万円の毎月の総住居費を比較すると以下のようになります。
| 項目 | 借入4,000万円 | 借入5,000万円 | 差額 |
| 毎月のローン返済額 | 約12.2万円 | 約15.3万円 | +3.1万円 |
| 管理費 | 11,503円 | 11,503円 | 同額 |
| 修繕積立金 | 13,054円 | 13,054円 | 同額 |
| 固定資産税・都市計画税(月換算) | 約1.0万円 | 約1.0万円 | 同額 |
| 総住居費(月額) | 約15.7万円 | 約18.8万円 | +3.1万円 |
| 額面返済負担率 | 約24.5% | 約30.6% | +6.1 pt |
| 手取り月収に対する割合 | 約40.3% | 約48.2% | +7.9 pt |
※金利1.5%・35年返済。管理費・修繕積立金は国土交通省「令和5年度マンション総合調査」の全国平均。
借入額を4,000万円に抑えられれば、毎月の住居費は約3.1万円軽減され、手取り月収に対する割合も約40%まで下がります。それでも上の目安(30〜35%)は上回るため、頭金や物件価格の見直しもあわせて検討しましょう。この差額を毎月の貯蓄に回すことで、教育費や修繕積立金の増額にも余裕を持って対応できます。
年収600万円で住宅ローン5,000万円の返済がきつい場合の打開策
 年収600万円で5,000万円の返済がきついと感じる場合は、借入額そのものを抑える工夫と、公的制度を活用して実質的な負担を軽減する対策を講じましょう。
- 中古物件購入+リノベーションで総予算を圧縮する
- 親族からの住宅取得資金贈与による借入元金を削減する
- 住宅ローン控除の最大活用による初期の税負担を軽減する
中古物件購入+リノベーションで総予算を圧縮する
予算を抑えつつ希望の立地や広さを確保する有効な手段が、「中古物件の購入+リノベーション」です。 新築物件にこだわらず、立地の良い中古マンションをベースに必要な内装や設備のみを改修することで、総予算を4,000万円前後に抑え、月々の返済負担を大きく軽減できます。
ただし、中古住宅では物件自体の条件が住宅ローン審査や融資条件に大きく関わる点に注意が必要です。 RC造マンションの法定耐用年数は47年、木造住宅は22年と定められていますが、金融機関によっては築年数を考慮して融資期間を「耐用年数-築年数」などに制限する場合があり、希望する35年返済が組めないケースもあります。また、1981年5月以前に建築確認を受けた旧耐震基準の物件では、耐震適合証明書などの追加書類が求められることも少なくありません。
フラット35においても、築年数だけで一律に除外されるわけではありませんが、住宅金融支援機構が定める技術基準への適合確認が必要です。売買契約を結ぶ前に、築年数・建物の構造・担保評価・必要書類の確認ポイントを金融機関へ事前確認しておきましょう。
※詳しい審査基準や確認書類については、「住宅ローンは中古物件でも組める?利用時の注意点や審査のポイントも解説」の記事で整理しています。
物件購入とリノベーションのセット依頼で仲介手数料が無料になる「リノデュース」
 リノデュースでは、中古物件の購入とリノベーションをセットでご依頼いただいた場合、物件購入時の仲介手数料が無料(0円)になります(仲介のみ・リノベーションのみは対象外)。
通常、売買価格400万円超の物件では「物件価格の3%+6万円(税別)」の仲介手数料が発生します。例えば4,200万円の物件なら、最大約145万円(税込)の仲介手数料が必要です。
この費用を削減できれば、浮いた資金をリノベーション工事や手元の生活防衛資金に充当でき、住宅ローンの借入額そのものを圧縮できます。
施工事例集のダウンロードはこちら リノデュースなら
物件の購入とリノベーションを
親族からの住宅取得資金贈与による借入元金を削減する
父母や祖父母から資金援助を受けられる場合は、「住宅取得等資金の贈与税の非課税の特例」を活用して借入元金を減らす方法が効果的です。
要件を満たす省エネ住宅等の場合は最大1,000万円(一般住宅は500万円)までの贈与税が非課税となります。自己資金や援助によって借入額を5,000万円から4,000万円前後に減額できれば、月々の返済負担は無理のない適正水準まで下がります。
住宅ローン控除の最大活用による初期の税負担を軽減する
住宅ローン控除を活用することで、毎年末のローン残高の0.7%が所得税・住民税から最大13年間(既存住宅は10年間)控除され、初期の税負担を実質的に軽減できます。
さらに、中古物件の購入後に省エネ改修やリノベーションを行う場合は、国や自治体の支援制度(補助金)を使えるケースがあります。対象となる工事内容や申請期限、住宅ローン控除との併用条件については、「【2026年度】中古マンション購入の補助金一覧|減税と併用可否」の記事で確認しておきましょう。
ただし、受給前の補助金や将来の税額控除(還付金)を、売買契約時に使える頭金と同じように扱ってはいけません。 住宅ローン控除も補助金も「支払った後に戻ってくる(後払い)」仕組みであるため、毎月のローン返済額そのものが最初から安くなるわけではありません。戻ってきた還付金は日々の生活費に充当するのではなく、将来の金利上昇や修繕費に備える予備費・繰上返済資金として堅実に積み立てておくことが大切です。
年収600万円の住宅ローン5,000万円でよくある質問
 ここでは、年収600万円の住宅ローン5,000万でよく聞かれる4つの質問に、本文の内容をもとに答えます。
- 頭金ゼロ(フルローン)でも5,000万円を借りられますか?
- 40代から35年ローンを組むと老後破綻しませんか?
- 元利均等返済と元金均等返済のどちらが有利ですか?
- 元利均等返済と元金均等返済のどちらが有利ですか?
頭金ゼロ(フルローン)でも5,000万円を借りられますか?
年収600万円でも、頭金なし(フルローン)で5,000万円を借りられる可能性はあります。
ただし、金利1.0%・35年返済でも月約14.1万円(返済負担率約28%)となり、他に月1万円のマイカーローン等があれば負担率は約30%に達します。審査の上限ギリギリとなるため減額承認されるリスクが高く、管理費や税金を含めると毎月の総負担は約18万〜19万円に及ぶため、家計管理の面からはおすすめできません。頭金なしでの借入れリスクについては、「年収500万で頭金なしでの住宅ローン借入可能額と購入出来る家を解説」もあわせてご確認ください。
40代から35年ローンを組むと老後破綻しませんか?
40代で35年ローンを組む場合、定年退職後の返済計画を立てておかないと老後破綻のリスクが非常に高くなります。
フラット35の完済年齢制限は80歳未満ですが、例えば45歳で35年ローンを組むと完済は80歳です。60歳定年時点でも約3,070万円(金利1.0%試算)、65歳時点でも約2,000万円以上の残債が残ります。退職金の全額を返済に充てると老後資金が不足するため、繰上返済計画や資産運用のシミュレーションが不可欠です。
元利均等返済と元金均等返済のどちらが有利ですか?
総返済額を抑えたい場合は「元金均等返済」、毎月の家計を安定させたい場合は「元利均等返済」が有利です。
5,000万円を金利1.0%・35年返済で借りた場合の比較は以下の通りです。
| 項目 | 元利均等返済 | 元金均等返済 |
| 毎月返済額 | 約14.1万円(一定) | 初回約16.1万円 → 最終回約11.9万円 |
| 総返済額 | 約5,928万円 | 約5,877万円 |
| 総返済額の差 | — | 約51万円少ない |
元金均等返済は総利息を約51万円抑えられますが、返済当初の月額が約2万円高くなります。年収600万円で当初の返済負担を抑え、教育費などの出費に備えたい場合は元利均等返済を選ぶのが一般的です。
中古マンション+リノベーションなら総額5,000万円以内に抑えられますか?
物件価格と工事内容を適切にコントロールすれば、総額5,000万円以内に収めることは十分に可能です。
例えば、中古マンションを4,200万円で購入し、リノベーションに700万円をかける計画なら合計4,900万円です。さらに「リノデュース」のように仲介手数料が無料になるワンストップサービスを利用すれば、約145万円の諸費用を削減でき、その分をリノベーション工事や手元の予備資金に充てることができます。
年収600万円で後悔しない住宅ローン5,000万円の返済計画を立てよう
 年収600万円における住宅ローン5,000万円の借入れは、金融機関の審査基準を満たす可能性はあるものの、実際の家計や将来リスクから見ると「きつい」のが現実です。
- 返済負担の現実:金利1.5%・35年返済では月々約15.3万円。管理費や固定資産税を含めた総住居費は約18.8万円に達し、手取り月収(約39万円)の半分近くを占める。
- 安全な適正借入額:家計破綻を防ぐ目安(返済負担率25%以内)は約3,500万〜4,000万円。5,000万円は適正水準を約1,000万円オーバーしている。
- 後悔しない打開策:希望借入額まで無理に背伸びをするのではなく、「中古物件購入+リノベーション」などで総予算を圧縮し、手元資金を残す工夫が不可欠。
住宅ローンは「いくら借りられるか」ではなく、「毎月いくらなら無理なく返し続けられるか」を基準に判断することが重要です。
中古物件探しとリノベーションを一体で進め、仲介手数料を抑えながら適正予算内で理想の住まいを実現したい方は、ぜひリノデュースのサービスをご検討ください。
施工事例集のダウンロードはこちら リノデュースなら
物件の購入とリノベーションを